Empresas Premium




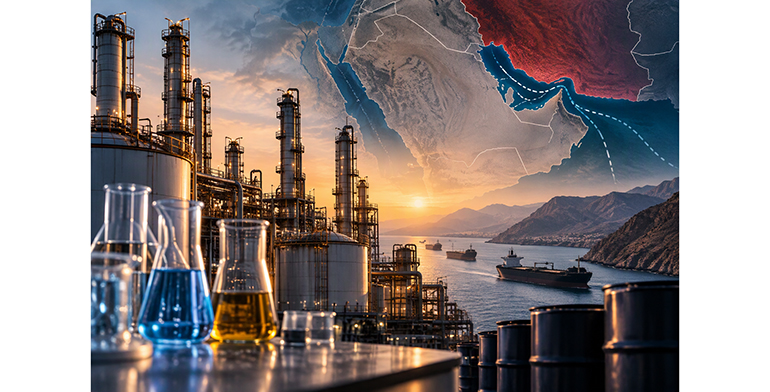
Según las previsiones de Crédito y Caución, la producción global de productos químicos podría contraerse un 0,5% en 2026 como consecuencia del encarecimiento de la energía y las dificultades de acceso a materias primas estratégicas.
La industria química consume aproximadamente una cuarta parte de toda la energía utilizada por la actividad industrial en el mundo, lo que la convierte en uno de los sectores más vulnerables a cualquier alteración de los mercados energéticos. A ello se suma la elevada dependencia de los flujos comerciales procedentes del Golfo, una región clave para el suministro global de numerosos productos petroquímicos básicos.
De hecho, los países del Golfo concentran cerca del 50% de las exportaciones mundiales de etilenglicol y alrededor del 40% del metanol, dos materias primas esenciales para la fabricación de plásticos, resinas, fibras sintéticas y numerosos productos químicos industriales. Las restricciones al transporte marítimo en la zona están generando incertidumbre en las cadenas de suministro internacionales y elevando los costes logísticos.
La evolución del mercado en 2027 estará estrechamente vinculada al resultado de las negociaciones diplomáticas entre Estados Unidos e Irán. En un escenario de distensión y apertura de nuevas vías de diálogo, Crédito y Caución estima que la producción mundial de productos químicos podría recuperarse y crecer un 1,2%.
Sin embargo, si persisten las interrupciones en el estrecho de Ormuz y continúan las perturbaciones en el tráfico marítimo del mar Rojo, la situación podría agravarse considerablemente. En este escenario más adverso, la producción química mundial llegaría a retroceder un 3,2% en 2027, afectando especialmente a las economías más dependientes de las importaciones energéticas y de materias primas petroquímicas.
Las previsiones para la Unión Europea y Reino Unido son comparativamente más favorables. La producción química europea podría mantenerse estable durante 2026 y 2027 gracias a una menor exposición directa a las interrupciones productivas y al esfuerzo realizado por numerosas compañías para reforzar sus inventarios durante las primeras fases del conflicto.
Aunque esta acumulación preventiva de materias primas ha contribuido a sostener temporalmente la demanda de productos químicos europeos, los expertos advierten de que se trata de un efecto coyuntural. A medio plazo, será determinante la recuperación de sectores consumidores clave, como la construcción, la automoción o determinadas actividades manufactureras.
El informe destaca además que las pequeñas y medianas empresas químicas sin coberturas energéticas y con menor capacidad inversora para acometer procesos de descarbonización serán las más expuestas al aumento de costes.
Por el contrario, las grandes compañías especializadas en productos químicos de alto valor añadido podrían reforzar su posición competitiva gracias a una mayor capacidad de adaptación y a márgenes menos sensibles a la volatilidad de las materias primas.
En este sentido, el nuevo escenario geopolítico vuelve a poner de manifiesto la importancia de avanzar en la diversificación de suministros, la eficiencia energética y la transformación sostenible de la industria química europea para reducir su vulnerabilidad frente a futuras crisis internacionales.
|