Empresas Premium








Feique prevé que el sector alcance una cifra de negocios de 88.633 millones de euros, mientras advierte de la pérdida de competitividad de las producciones intensivas en energía. Además, Teresa Rasero ha sido reelegida presidenta de la Federación para un tercer mandato consecutivo y reclama medidas para recuperar la capacidad industrial.
Teresa Rasero, reelegida como presidenta electa de la Federación Empresarial de la Industria Química Española
Antonio Garamendi, presidente de la Confederación Española de Organizaciones Empresariales (CEOE)
La industria química española prevé cerrar 2026 con un crecimiento de la producción del 1,5% y un incremento de la cifra de negocios del 3,8%, hasta los 88.633 millones de euros. Sin embargo, estos datos positivos para el conjunto del sector esconden una evolución desigual entre sus principales áreas de actividad.
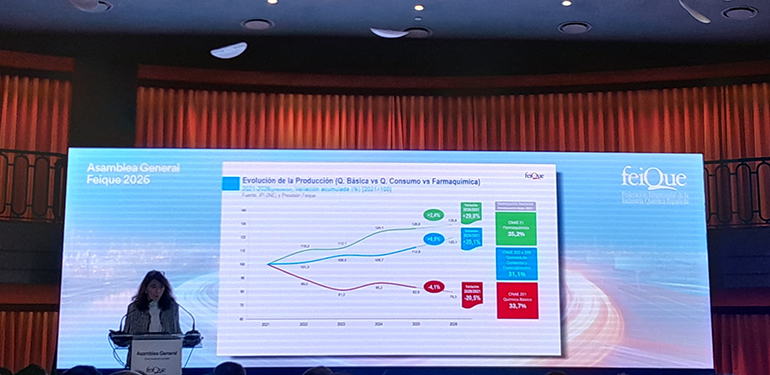
Mientras la Farmaquímica y la Química de Consumo y Especialidades mantienen una trayectoria expansiva, la Química Básica acumula una caída productiva del 20% desde 2021, condicionada principalmente por los elevados costes energéticos y la presión de los competidores internacionales.
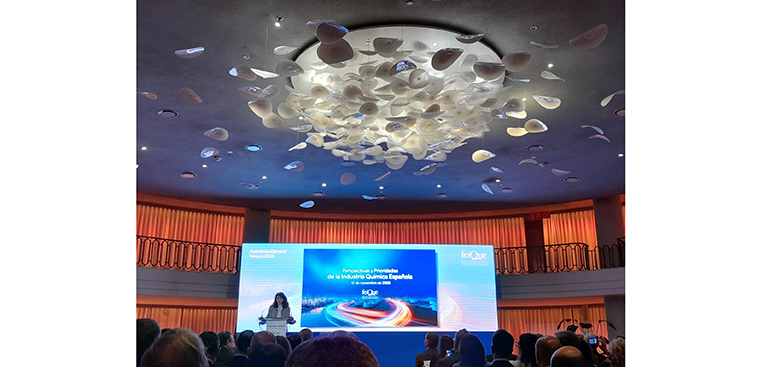
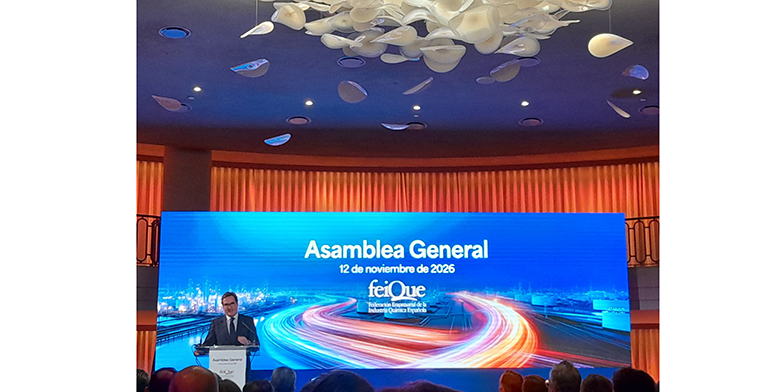
Estas son algunas de las principales conclusiones de las previsiones presentadas por la Federación Empresarial de la Industria Química Española (Feique) durante su Asamblea General, celebrada el 12 de noviembre en Madrid. En el encuentro, Teresa Rasero fue reelegida presidenta de la organización para un tercer mandato consecutivo, al tiempo que expuso las prioridades industriales que, a juicio de la Federación, deberían abordarse de cara a la próxima legislatura y durante 2027.
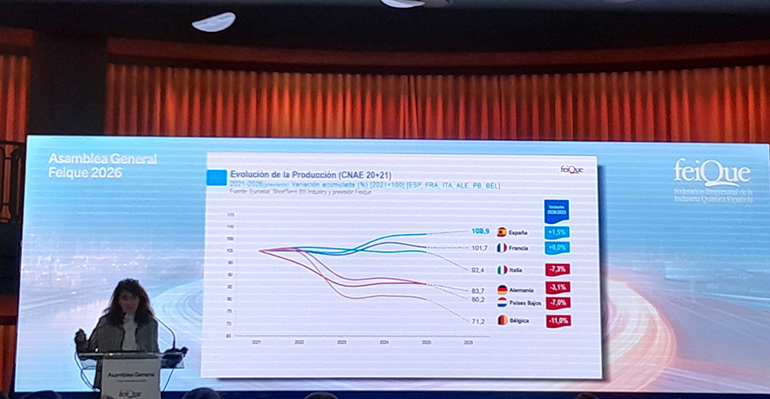
El crecimiento estimado de la producción química española contrasta con la evolución negativa de los principales países industriales de la Unión Europea, con la excepción de Francia, cuya producción se mantendrá estable. En el periodo comprendido entre 2021 y 2026, España habrá acumulado un crecimiento productivo del 8,9%, favorecido fundamentalmente por el mejor comportamiento de la economía nacional y de la demanda interna. En cambio, Italia registra un retroceso del 7,6%, Alemania supera el 16% de caída, Países Bajos se aproxima al 20% y Bélgica alcanza el 29%.
La evolución de las distintas áreas de actividad refleja una brecha cada vez más acusada dentro de la industria química española. Desde 2021, la producción de la Farmaquímica ha aumentado un 30%, mientras que la Química de Consumo y Especialidades ha crecido un 20%. En sentido contrario, la Química Básica, que representa aproximadamente un tercio del sector y agrupa grandes instalaciones industriales situadas al inicio de numerosas cadenas de valor, acumula un descenso del 20% de su producción. Para 2026, Feique estima una nueva caída del 4,1%.
La Federación atribuye este deterioro principalmente a la evolución de los costes energéticos frente a los de los competidores internacionales, junto con la sobrecapacidad productiva instalada en terceros países. En particular, señala el crecimiento de la oferta petroquímica china, que continúa aumentando su capacidad en múltiples productos básicos por encima de la demanda mundial.
El encarecimiento de la energía constituye uno de los principales factores que condicionan la competitividad de estas instalaciones. Según las estimaciones de Feique, entre 2019 y 2026 el precio medio anual de la electricidad se habrá duplicado, al pasar de 47,7 a 103,3 euros/MWh, mientras que el gas se habrá multiplicado por cinco, desde 14,6 hasta 74,3 euros/MWh. A ello se suma que el coste de los servicios de ajuste del sistema eléctrico se habrá multiplicado por nueve, desde los 600 hasta los 5.400 millones de euros, y que el precio de los derechos de emisión de CO₂ se habrá triplicado.
Las consecuencias de esta situación también se reflejan en el conjunto de la industria química europea. Entre 2022 y 2025, la Unión Europea ha registrado el cierre de 126 grandes plantas químicas, con una pérdida de 37 millones de toneladas de capacidad productiva. Feique cifra en casi un 10% la capacidad de producción de Química Básica perdida en la UE.
España ha sido el país menos afectado por estos procesos de desinversión, según la Federación, debido a que su sistema eléctrico mantiene una de las señales de precios a largo plazo más competitivas entre los productores europeos, gracias a la integración de energías renovables, y a la solidez de su sistema de aprovisionamiento de gas. No obstante, la organización advierte de que también se han producido pérdidas de capacidades productivas que considera prioritario recuperar.
A esta situación se añade el impacto del conflicto en el estrecho de Ormuz. Según las estimaciones de Feique, supondrá para la industria química española un sobrecoste energético de 1.230 millones de euros en 2026, de los que 640 millones corresponderán al gas y 590 millones a la electricidad.
En relación con las medidas temporales adoptadas por el Gobierno para mitigar los efectos de la crisis energética, Teresa Rasero ha señalado que han contribuido a amortiguar parcialmente su impacto inicial, aunque considera insuficiente su alcance: “Desde Feique consideramos necesario complementarlas, ya que en el Real Decreto-ley 25/2026 no se atendieron las propuestas de la industria, centrándose las mismas en reducir el impacto en el IPC”.
En términos económicos, el sector prevé cerrar el ejercicio con una cifra de negocios de 88.633 millones de euros, un 3,8% más que en el año anterior. Este avance responde tanto al crecimiento de la producción, estimado en un 1,5%, como al incremento de los precios, que han aumentado un 8%, principalmente por el encarecimiento de los costes productivos. Desde 2021, la cifra de negocios de la industria química española se ha incrementado un 14,8%, con un crecimiento medio anual acumulado del 2,8%.
La evolución del comercio exterior presenta, sin embargo, un comportamiento menos favorable. Feique prevé que las exportaciones químicas españolas registren en 2026 una caída del 6% en valor, pese a que el volumen exportado aumentará ligeramente. En otras palabras, las empresas venderán más toneladas de producto, pero a precios inferiores.
La Federación relaciona esta evolución con la presión de los competidores internacionales, la sobrecapacidad productiva instalada en China desde 2021 y las políticas arancelarias de terceros países. En la Química Básica, el precio medio de exportación por tonelada se ha reducido un 11% respecto a 2025, pasando de 1.190 a 1.055 euros. Las empresas se ven así obligadas a ajustar sus márgenes para sostener su posición en los mercados internacionales, incluso soportando unos costes de producción superiores por el encarecimiento de la energía.
Ante este escenario, Feique ha planteado cinco grandes líneas de actuación para recuperar la competitividad de la Química Básica y reforzar el conjunto de la industria química española: precios energéticos competitivos, financiación de las inversiones industriales, regulación climática compatible con la competitividad, defensa comercial y estímulo de la demanda de productos sostenibles fabricados en Europa.
La primera prioridad pasa por reducir los costes energéticos, especialmente para las instalaciones electrointensivas y gasintensivas. Aunque España registra en 2026 un precio medio del mercado eléctrico inferior al de Francia y Alemania, el precio final que pagan los consumidores electrointensivos españoles es un 30% superior al francés y un 13% más elevado que el alemán, según los datos de Feique.
La Federación propone seis medidas para situar el precio final de la electricidad por debajo de los 40 euros/MWh de forma estable, en entornos normalizados y sin la volatilidad derivada del conflicto del golfo Pérsico. Entre ellas figuran la derogación del Impuesto sobre el Valor de la Producción de la Energía Eléctrica (IVPEE), la ampliación de la bonificación del Impuesto Especial sobre la Electricidad para consumidores electrointensivos y la conversión en permanente de la reducción del 80% de los peajes de acceso aplicada temporalmente durante 2026.
También reclama reducir el coste de los servicios de ajuste del sistema eléctrico, incrementar las compensaciones por los costes indirectos de CO₂ hasta el máximo permitido por la normativa comunitaria y garantizar su aplicación estructural. En el ámbito del gas natural, considera prioritario establecer un Estatuto de Consumidores Gasintensivos y Calorintensivos, que permita compensar parte de los costes de peajes, cargos y del Fondo Nacional de Eficiencia Energética (FNEE).
Este instrumento debería facilitar, además, inversiones para sustituir el gas natural por alternativas bajas o neutras en carbono, como la electrificación, el biometano, el biogás, la biomasa o el hidrógeno renovable. Feique plantea que este programa se apoye en un modelo de Contratos por Diferencias de Carbono, que permita afrontar los mayores costes operativos de las tecnologías alternativas. Asimismo, reclama recuperar mecanismos temporales de ayudas para los sectores gasintensivos afectados por el incremento de los costes del gas natural licuado.
El segundo eje se centra en desarrollar instrumentos financieros que permitan acometer las inversiones necesarias para la descarbonización, el fortalecimiento de la autonomía estratégica y el crecimiento industrial. En este ámbito, Feique considera esencial poner en marcha el Fondo de Impulso de la Descarbonización Industrial, previsto en el Real Decreto-ley 7/2026 y pendiente de desarrollo.
La organización defiende que este fondo contemple tanto ayudas a la inversión como mecanismos de apoyo a los costes de operación, principalmente mediante Contratos por Diferencias de Carbono. Estos instrumentos permitirían compensar la diferencia entre los costes operativos de las tecnologías limpias y los de las convencionales, facilitando la viabilidad económica de las inversiones destinadas a reducir las emisiones industriales.
Feique propone dotar al fondo de recursos suficientes, complementando los ingresos procedentes de las subastas de derechos de emisión con aportaciones de los Presupuestos Generales del Estado, hasta alcanzar en torno a 2.000 millones de euros para el conjunto de la industria manufacturera. La Federación recuerda, además, que las emisiones de proceso representan un tercio del total del sector químico, por lo que la transformación industrial no debe limitarse a sustituir el gas de origen fósil.
El tercer eje reclama adecuar la regulación climática europea a las condiciones reales de competitividad de la industria, evitando que las exigencias regulatorias comprometan la viabilidad de las instalaciones frente a competidores internacionales que no soportan costes equivalentes.
En este sentido, Teresa Rasero ha defendido la necesidad de compatibilizar los objetivos de reducción de emisiones con el mantenimiento de la actividad industrial europea: “Es preciso que continuemos trabajando en la reducción de emisiones, pero sin comprometer el futuro industrial de nuestro continente. La UE es responsable del 5,8% de las emisiones globales de gases de efecto invernadero, casi la mitad que EE. UU. y prácticamente la quinta parte que China. Toda la industria manufacturera europea, la que carga con la mayor parte del coste de la descarbonización, genera un 1,3% de las emisiones del mundo. Por tanto, aunque mañana elimináramos toda actividad industrial de Europa, en apenas dos semanas China habría emitido el mismo volumen”.
En relación con el Régimen Europeo de Comercio de Derechos de Emisión (ETS), Feique propone minimizar la reducción de derechos gratuitos durante el periodo 2026-2030, dando continuidad a la propuesta del Consejo de la Unión Europea de asignar 121 millones de derechos adicionales. También reclama eliminar la condicionalidad para extender la asignación gratuita más allá de 2030, de forma que las exigencias de inversión en descarbonización estén respaldadas por condiciones de mercado adecuadas, como precios energéticos competitivos, acceso a tecnologías alternativas e infraestructuras disponibles.
El cuarto eje se orienta a reforzar los instrumentos de defensa comercial frente a prácticas desleales de terceros países, como el dumping, las subvenciones o la instalación de sobrecapacidad productiva. Actualmente, según Feique, existen 54 medidas de protección comercial activas para productos químicos, de las que el 63% corresponde a China, mientras que más de 332 productos se encuentran bajo vigilancia o en situación de alerta.
La Federación solicita mecanismos más ágiles para detectar importaciones masivas, reforzar la vigilancia de la sobrecapacidad y reducir los plazos de investigación y aplicación de instrumentos de defensa comercial a seis meses, frente a los al menos 18 meses que requieren actualmente. También plantea revisar la relación comercial con China y evaluar posibles medidas de salvaguardia ante la instalación de nuevas capacidades en productos químicos cuya demanda mundial ya es inferior a las capacidades existentes, especialmente en productos petroquímicos y materias primas plásticas.
“Europa no puede dejar sin respuesta esta situación, porque si nos quedamos sin respuesta, nos quedamos sin industria”, ha señalado la presidenta de Feique.
Por último, el quinto eje propone estimular la demanda de productos sostenibles Made in Europe, trasladando al mercado el valor de los avances realizados por la industria europea en sostenibilidad, circularidad y descarbonización. Entre las medidas planteadas figuran el establecimiento de contenidos mínimos de productos sostenibles, las compras públicas verdes y la aplicación de bonificaciones en el IVA para el consumidor final. La Federación defiende también el desarrollo de un marco Made in Europe que favorezca las producciones europeas sostenibles sin comprometer el funcionamiento de las cadenas de valor internacionales, extendiendo las medidas a países con acuerdos comerciales o aduaneros con la UE bajo condiciones exigentes de reciprocidad.
En otro orden de cosas, la Asamblea General de Feique ha reelegido a Teresa Rasero como presidenta de la Federación para un tercer mandato consecutivo. Presidenta de Air Liquide España y Air Liquide Portugal, Rasero asumió el cargo en octubre de 2022 en sustitución de Carles Navarro, de BASF, y fue reelegida por primera vez en octubre de 2024.
Tras su reelección, ha agradecido la confianza de los órganos de gobierno de la organización con estas palabras: “Es un honor renovar la confianza de nuestras empresas para liderar una industria esencial, transformadora y comprometida con su entorno. Vivimos un momento clave en el que Europa redescubre el valor de fabricar en casa; proteger nuestro tejido químico es blindar el talento científico, la competitividad de nuestra economía y la calidad de vida de nuestra sociedad y de las próximas generaciones. Afrontamos esta nueva etapa con la certeza de que una España más industrial es una España con más futuro”.
Ingeniera Industrial por la Universidad Politécnica de Madrid, con un Executive MBA por el Instituto de Empresa y un PADE por el IESE, Rasero cuenta con una dilatada trayectoria profesional en el ámbito industrial. Comenzó su carrera en el Instituto Madrileño de Desarrollo de la Comunidad de Madrid (IMADE) y posteriormente trabajó en Gas Natural. En 1996 se incorporó al Grupo Air Liquide, donde ha ocupado distintos puestos de responsabilidad y participado en proyectos internacionales. Desde junio de 2016 preside Air Liquide España y Air Liquide Portugal.
Además, es presidenta de la Comisión de Industria y Transición Ecológica de CEOE y forma parte del Consejo Asesor del Colegio de Ingenieros Industriales de Madrid. Entre 2017 y 2021 presidió la Asociación de Empresas con Gran Consumo de Energía (AEGE).
La composición de la cúpula directiva de Feique se mantiene junto a la reelección de Rasero. Los vicepresidentes son Joan Roget, presidente de la Federación Catalana del Sector Químico (FEDEQUIM) y CEO de Panreac; Tomás Olleros, vocal de la Junta Directiva de Farmaindustria y presidente de Farmasierra; Jaime Martín Juez, director ejecutivo de Refino y Química de Repsol; y José María Solana, CEO de Moeve Química. Justin Corcho, CEO de Nippon Sanso, continúa como tesorero-contador.
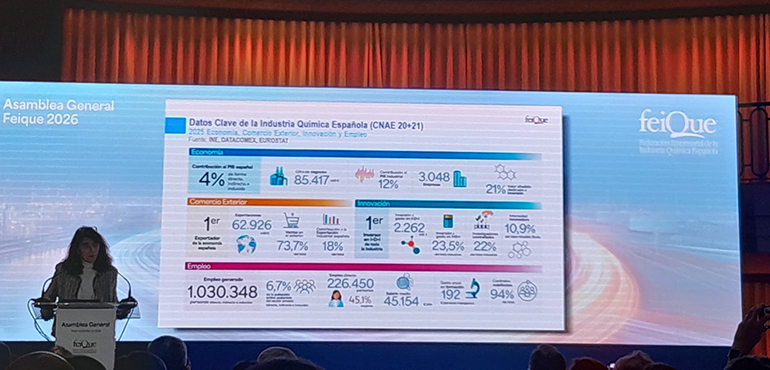
La industria química española está integrada por más de 3.000 empresas y, según los datos de Feique, genera una cifra de negocios anual superior a 85.400 millones de euros. Representa el 12% del producto industrial bruto y el 4% del PIB español, si se contabilizan sus efectos indirectos, además de más de un millón de puestos de trabajo derivados de su actividad. Es también el mayor exportador de la economía española por CNAE y el primer inversor en I+D+i.
La Federación considera que la industria química mantiene el potencial para ser uno de los motores del crecimiento de la economía productiva española, pero advierte de que recuperar la competitividad de las producciones básicas y reforzar la capacidad de inversión será determinante para preservar las cadenas de valor industriales y afrontar la próxima etapa de transformación energética y tecnológica.
|